Domain schuldenanhäufung.de kaufen?
Wir ziehen mit dem Projekt
schuldenanhäufung.de um.
Sind Sie am Kauf der Domain
schuldenanhäufung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuldenanhäufung.de kaufen?
Warum habe ich mit einer Telekom-Karte keine Internetverbindung auf dem Teltonika RUT240?
Es gibt mehrere mögliche Gründe, warum Sie mit einer Telekom-Karte keine Internetverbindung auf dem Teltonika RUT240 haben könnten. Es könnte sein, dass die Telekom-Karte nicht mit dem Router kompatibel ist oder dass die APN-Einstellungen nicht korrekt konfiguriert sind. Es ist auch möglich, dass es ein Problem mit dem Signal oder der Abdeckung in Ihrer Region gibt. Es wäre ratsam, den Kundendienst der Telekom zu kontaktieren, um das Problem genauer zu untersuchen und eine Lösung zu finden. **
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **


Ähnliche Suchbegriffe für Teltonika-RUT200-RUT200010000
Top-Angebote
Produkte zum Begriff Teltonika-RUT200-RUT200010000:
-
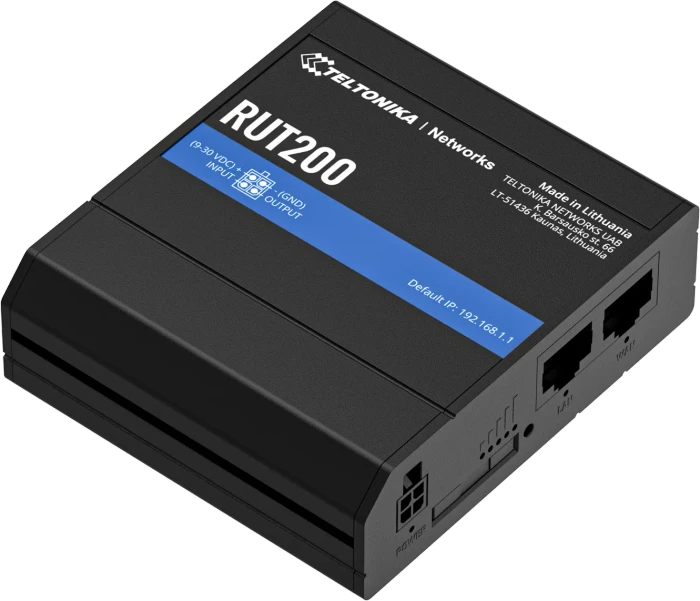
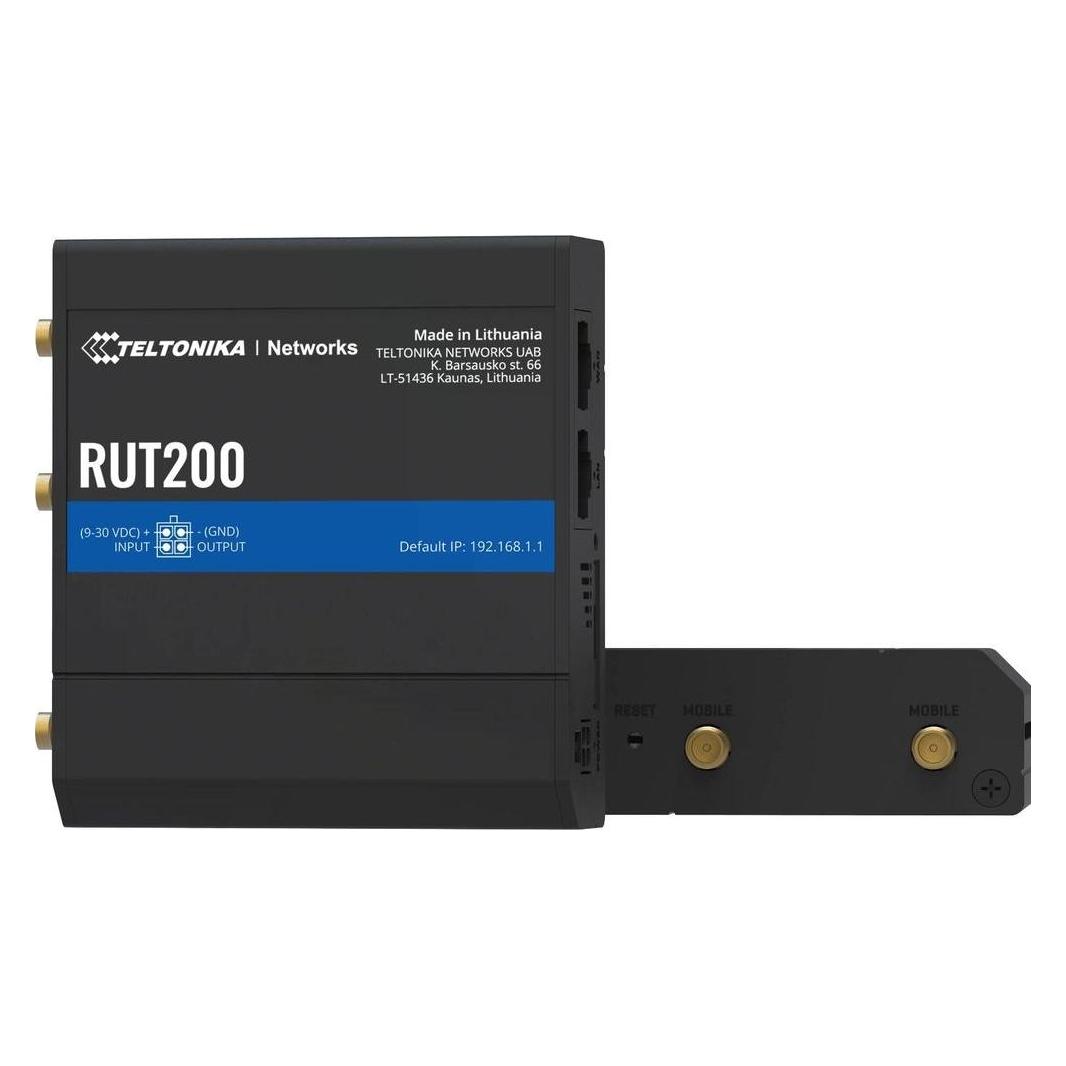
Teltonika RUT200, Cat 4WLAN Router - Innen WiFi 4, maximale Wi-Fi Geschwindigkeit: 150 Mb/s, Bänder (2.4 GHz + 5 GHz ), 1× WAN 1× LAN, VPN, WPA2, WPA-PSK und WPA2-PSK, Antenne nicht entfernbar Der WLAN-Router Teltonika RUT200 fungiert als industrieller LTE-Router mit Unterstützung für den kabellosen Standard WiFi 4. Das Gerät arbeitet im Dual-Band-Modus in den Frequenzbändern 2,4108,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Will der Gläubiger mich nach der Insolvenz besuchen?
Es ist unwahrscheinlich, dass der Gläubiger Sie nach der Insolvenz besuchen wird. Nach einer Insolvenz werden in der Regel alle offenen Forderungen und Verbindlichkeiten geklärt und abgewickelt. Wenn Sie jedoch weiterhin Schulden bei dem Gläubiger haben, könnte es sein, dass er Maßnahmen ergreift, um diese einzutreiben, wie zum Beispiel die Beauftragung eines Inkassounternehmens oder die Einleitung rechtlicher Schritte. **
-
Wie werden Zinsen beim Kredit berechnet?
Wie werden Zinsen beim Kredit berechnet? Zinsen beim Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wie werden Zinsen für Kredit berechnet?
Wie werden Zinsen für Kredit berechnet? Zinsen für einen Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie z.B. dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten und Rückzahlungsbedingungen zu kennen. **
-
Gibt es einen Kredit ohne Zinsen?
Ja, es gibt Kredite ohne Zinsen, die als "Null-Prozent-Finanzierung" bezeichnet werden. Diese Art von Krediten wird oft von Händlern oder Einzelhändlern angeboten, um den Verkauf ihrer Produkte zu fördern. Es ist jedoch wichtig zu beachten, dass diese Kredite oft mit versteckten Kosten oder Gebühren verbunden sein können. **

Welche Strategien können zur Schuldenabbau in persönlichen Finanzen, Unternehmensfinanzen und staatlichen Finanzen angewendet werden?
Um Schulden in persönlichen Finanzen abzubauen, ist es wichtig, ein Budget zu erstellen und Ausgaben zu reduzieren, um mehr Geld für die Tilgung von Schulden zur Verfügung zu haben. Zudem können zusätzliche Einnahmequellen erschlossen werden, um die Schulden schneller abzubauen. Im Bereich der Unternehmensfinanzen kann der Schuldenabbau durch die Optimierung des Working Capitals, die Umschuldung von teuren Krediten und die Steigerung der Rentabilität der Geschäftstätigkeit erreicht werden. Staatliche Finanzen können durch eine effiziente Haushaltsführung, die Förderung von Wirtschaftswachstum und die Reduzierung von Ausgaben in nicht-prioritären Bereichen saniert werden. Zudem kann die Erhebung von Steuern und die Einführung von Sparmaß **
Wie funktionieren die Zinsen bei einem Kredit?
Wie funktionieren die Zinsen bei einem Kredit? **
Top-Angebote
Produkte zum Begriff Teltonika-RUT200-RUT200010000:
-
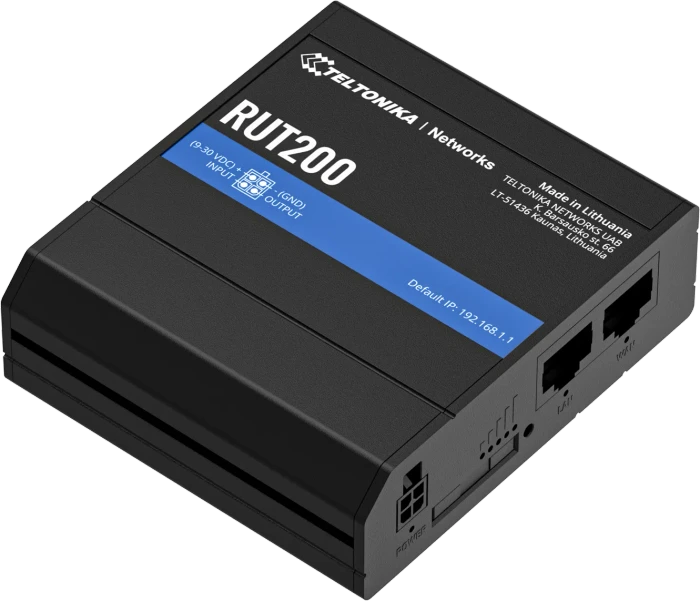
Teltonika RUT200, Router, SchwarzDer Teltonika RUT200 ist ein industrietauglicher LTE-4G-Router mit integriertem Modem, der für zuverlässige und leistungsstarke Netzwerkverbindungen in anspruchsvollen Umgebungen konzipiert ist. Er unterstützt 4G LTE Kategorie 4 mit Downloadgeschwindigkeiten bis zu 150 Mbit/s, 3G bis zu 42 Mbit/s und 2G bis zu 236,8 kbit/s, was robuste Konnektivität über verschiedene Mobilfunknetze hinweg gewährleistet. Ausgestattet mit einem Mediatek MT7628-Prozessor mit 580 MHz Taktfrequenz und 16 MB Flash-Speicher bietet er stabilen Betrieb für datenintensive Anwendungen. Der Router verfügt über 2,4-GHz-WLAN, Ethernet-Anschlüsse und erweiterte Funktionen wie die Verwaltung von Operator-Blacklists und Whitelists, Band-Lock zur Netzwerkoptimierung und die Anzeige der genutzten Bänder. Sein langlebiges schwarzes Gehäuse eignet sich für den Einsatz in industriellen oder gewerblichen Umgebungen. Das Paket beinhaltet ein Netzteil, zwei Mobilfunkantennen und eine WLAN-Antenne sowie umfassende Dokumentation für eine unkomplizierte Einrichtung. Dieser Router ist ideal für Anwendungen, die zuverlässigen Internetzugang erfordern, wie Fernüberwachung, IoT-Implementierungen und Backup-Konnektivitätslösungen, wobei langfristige Zuverlässigkeit und einfache Integration im Vordergrund stehen.105,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teltonika RUT200, Cat 4WLAN Router - Innen WiFi 4, maximale Wi-Fi Geschwindigkeit: 150 Mb/s, Bänder (2.4 GHz + 5 GHz ), 1× WAN 1× LAN, VPN, WPA2, WPA-PSK und WPA2-PSK, Antenne nicht entfernbar Der WLAN-Router Teltonika RUT200 fungiert als industrieller LTE-Router mit Unterstützung für den kabellosen Standard WiFi 4. Das Gerät arbeitet im Dual-Band-Modus in den Frequenzbändern 2,4108,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum habe ich mit einer Telekom-Karte keine Internetverbindung auf dem Teltonika RUT240?
Es gibt mehrere mögliche Gründe, warum Sie mit einer Telekom-Karte keine Internetverbindung auf dem Teltonika RUT240 haben könnten. Es könnte sein, dass die Telekom-Karte nicht mit dem Router kompatibel ist oder dass die APN-Einstellungen nicht korrekt konfiguriert sind. Es ist auch möglich, dass es ein Problem mit dem Signal oder der Abdeckung in Ihrer Region gibt. Es wäre ratsam, den Kundendienst der Telekom zu kontaktieren, um das Problem genauer zu untersuchen und eine Lösung zu finden. **
-
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **
-
Will der Gläubiger mich nach der Insolvenz besuchen?
Es ist unwahrscheinlich, dass der Gläubiger Sie nach der Insolvenz besuchen wird. Nach einer Insolvenz werden in der Regel alle offenen Forderungen und Verbindlichkeiten geklärt und abgewickelt. Wenn Sie jedoch weiterhin Schulden bei dem Gläubiger haben, könnte es sein, dass er Maßnahmen ergreift, um diese einzutreiben, wie zum Beispiel die Beauftragung eines Inkassounternehmens oder die Einleitung rechtlicher Schritte. **
-
Wie werden Zinsen beim Kredit berechnet?
Wie werden Zinsen beim Kredit berechnet? Zinsen beim Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Teltonika-RUT200-RUT200010000
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Zinsen für Kredit berechnet?
Wie werden Zinsen für Kredit berechnet? Zinsen für einen Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie z.B. dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten und Rückzahlungsbedingungen zu kennen. **
-
Gibt es einen Kredit ohne Zinsen?
Ja, es gibt Kredite ohne Zinsen, die als "Null-Prozent-Finanzierung" bezeichnet werden. Diese Art von Krediten wird oft von Händlern oder Einzelhändlern angeboten, um den Verkauf ihrer Produkte zu fördern. Es ist jedoch wichtig zu beachten, dass diese Kredite oft mit versteckten Kosten oder Gebühren verbunden sein können. **
-
Welche Strategien können zur Schuldenabbau in persönlichen Finanzen, Unternehmensfinanzen und staatlichen Finanzen angewendet werden?
Um Schulden in persönlichen Finanzen abzubauen, ist es wichtig, ein Budget zu erstellen und Ausgaben zu reduzieren, um mehr Geld für die Tilgung von Schulden zur Verfügung zu haben. Zudem können zusätzliche Einnahmequellen erschlossen werden, um die Schulden schneller abzubauen. Im Bereich der Unternehmensfinanzen kann der Schuldenabbau durch die Optimierung des Working Capitals, die Umschuldung von teuren Krediten und die Steigerung der Rentabilität der Geschäftstätigkeit erreicht werden. Staatliche Finanzen können durch eine effiziente Haushaltsführung, die Förderung von Wirtschaftswachstum und die Reduzierung von Ausgaben in nicht-prioritären Bereichen saniert werden. Zudem kann die Erhebung von Steuern und die Einführung von Sparmaß **
-
Wie funktionieren die Zinsen bei einem Kredit?
Wie funktionieren die Zinsen bei einem Kredit? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.