Domain schuldenanhäufung.de kaufen?
Wir ziehen mit dem Projekt
schuldenanhäufung.de um.
Sind Sie am Kauf der Domain
schuldenanhäufung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuldenanhäufung.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **


Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
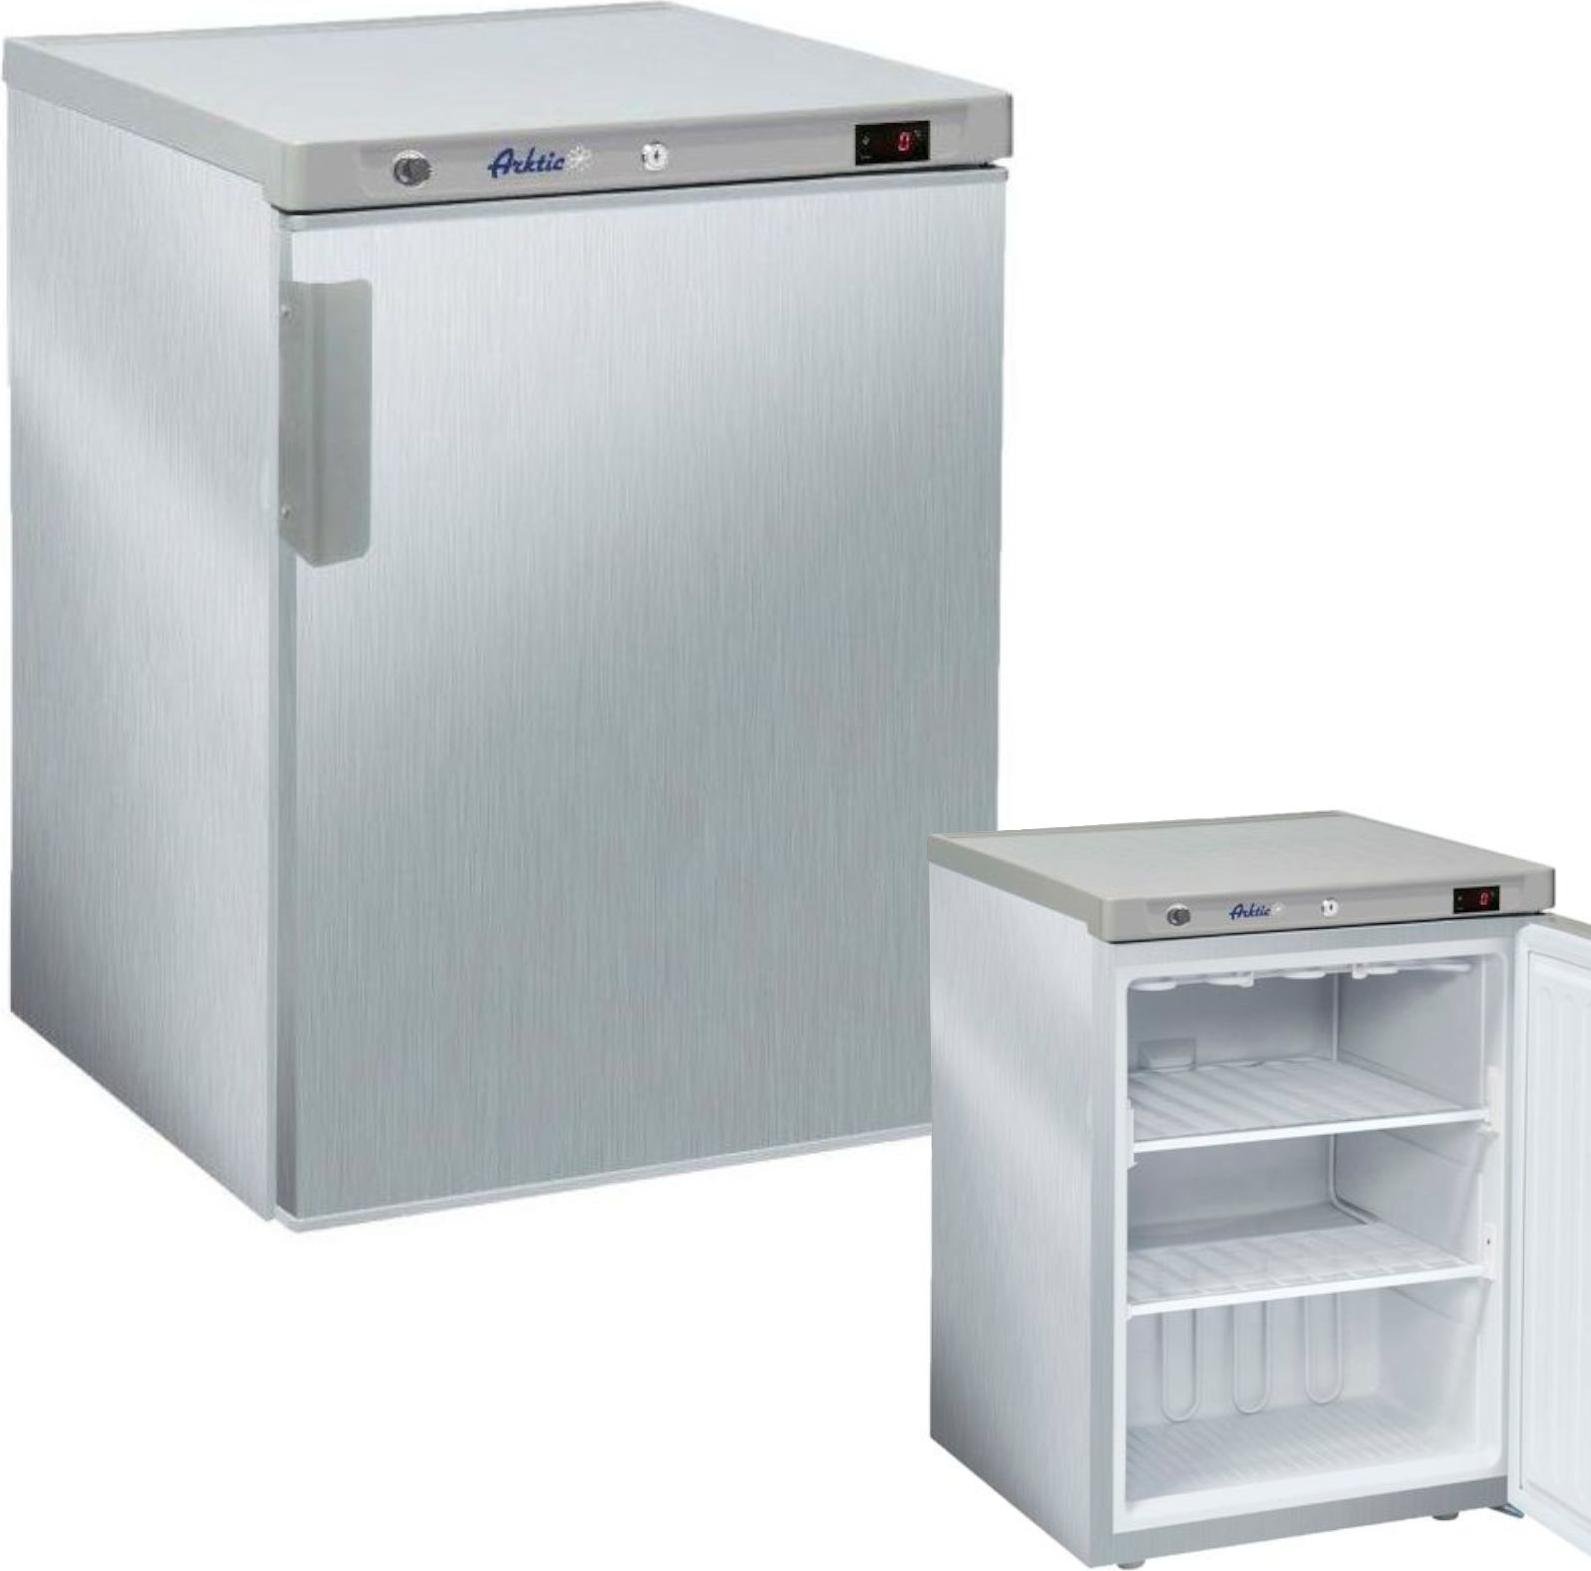
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel:Lohnpfändung und Insolvenz, Sachbücher von Ernst RiedelDer Insolvenzverwalter ist wie der Treuhänder in der Wohlverhaltensphase berechtigt und gleichzeitig verpflichtet, die pfändbaren Teile des Schuldnereinkommens einzuziehen. Die massezugehörigen Einkünfte müssen dabei korrekt berechnet und bestimmt werden. Abtretungen, Pfändungen und Aufrechnungserklärungen sind sorgfältig auf ihre Insolvenzfestigkeit hin zu überprüfen. Was ist pfändbar, was ist dem Schuldner oder einem sonstigen Berechtigten zu belassen? Welche Auswirkungen hat die Einrichtung eines Pfändungsschutzkontos? Diese und weitere praxisrelevanten Fragen der Pfändbarkeit und somit der Massezugehörigkeit von Lohn- und Lohnersatzansprüchen werden gezielt erörtert und anhand von Beispielen und Berechnungshilfen erläutert. Die 3. Auflage berücksichtigt insbesondere die grundlegenden Änderungen zur Frage der Zugehörigkeit des Einkommens des Schuldners zur Insolvenzmasse und bringt das Werk umfassend auf den neuesten Stand.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **

Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
Ähnliche Suchbegriffe für Sonstigen
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel:Lohnpfändung und Insolvenz, Sachbücher von Ernst RiedelDer Insolvenzverwalter ist wie der Treuhänder in der Wohlverhaltensphase berechtigt und gleichzeitig verpflichtet, die pfändbaren Teile des Schuldnereinkommens einzuziehen. Die massezugehörigen Einkünfte müssen dabei korrekt berechnet und bestimmt werden. Abtretungen, Pfändungen und Aufrechnungserklärungen sind sorgfältig auf ihre Insolvenzfestigkeit hin zu überprüfen. Was ist pfändbar, was ist dem Schuldner oder einem sonstigen Berechtigten zu belassen? Welche Auswirkungen hat die Einrichtung eines Pfändungsschutzkontos? Diese und weitere praxisrelevanten Fragen der Pfändbarkeit und somit der Massezugehörigkeit von Lohn- und Lohnersatzansprüchen werden gezielt erörtert und anhand von Beispielen und Berechnungshilfen erläutert. Die 3. Auflage berücksichtigt insbesondere die grundlegenden Änderungen zur Frage der Zugehörigkeit des Einkommens des Schuldners zur Insolvenzmasse und bringt das Werk umfassend auf den neuesten Stand.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mietrecht und Insolvenz, Fachbücher von Michael DahlZum Werk Das Werk stellt die Rechts- und Praxisprobleme dar, die sich bei Mietverhältnissen in der Insolvenz (Insolvenz des Vermieters oder Verpächters, Insolvenz des Mieters) ergeben. Neu in der 3. Auflage schliesst das Werk für die anwaltliche Praxis damit wieder eine Lücke in der insolvenzrechtlichen Literatur, die sich mit dem Vertragsrecht beschäftigt. Sämtliche praxisrelevanten Fragen der Abwicklung von Mietverträgen werden angesprochen. Im Einzelnen wird beispielsweise auf die Behandlung von Rangansprüchen und Anfechtungsgründen, stets vor dem Hintergrund der aktuellsten BGH-Rechtsprechung, sowie auf die Frage nach der Zulässigkeit von Lösungsklauseln gesondert eingegangen. Vorteile auf einen Blick: - Sämtliche praxisrelevanten Fragen der Abwicklung von Mietverträgen - Erläuterung der kompletten Abläufe der Insolvenzverfahren (unter anderem Grundlagen, unbewegliche und bewegliche Gegenstände, Unwirksamkeit).59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.