Domain schuldenanhäufung.de kaufen?
Wir ziehen mit dem Projekt
schuldenanhäufung.de um.
Sind Sie am Kauf der Domain
schuldenanhäufung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuldenanhäufung.de kaufen?
Wer haftet für Planungsfehler?
'Wer haftet für Planungsfehler?' In der Regel haftet der Planer für Planungsfehler, da er für die ordnungsgemäße Planung verantwortlich ist. Dies gilt insbesondere, wenn der Planungsfehler auf Fahrlässigkeit oder grober Fahrlässigkeit des Planers beruht. In einigen Fällen kann jedoch auch der Auftraggeber haftbar gemacht werden, wenn er den Planungsfehler verursacht hat oder die Planung nicht ausreichend geprüft hat. Es ist daher wichtig, dass sowohl der Planer als auch der Auftraggeber ihre Pflichten sorgfältig erfüllen, um Haftungsrisiken zu minimieren. Im Streitfall kann ein Gericht die Haftungsfrage klären und festlegen, wer für den Planungsfehler verantwortlich ist. **
Was ist ein Planungsfehler?
Was ist ein Planungsfehler? Ein Planungsfehler tritt auf, wenn bei der Vorbereitung und Organisation eines Projekts oder einer Aufgabe Fehler gemacht werden. Dies kann bedeuten, dass wichtige Details übersehen oder falsch eingeschätzt werden, was zu Problemen und Verzögerungen führen kann. Planungsfehler können sowohl in kleinen als auch in großen Projekten auftreten und haben oft negative Auswirkungen auf den Erfolg des Vorhabens. Es ist wichtig, Planungsfehler frühzeitig zu erkennen und zu korrigieren, um das Risiko von Komplikationen zu minimieren. **
Ähnliche Suchbegriffe für Planungsfehler
Top-Angebote
Produkte zum Begriff Planungsfehler:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer haftet bei Planungsfehler?
Bei Planungsfehlern haftet in der Regel der Planer oder Architekt, der die Fehler begangen hat. Dies kann zu Schadensersatzforderungen seitens des Bauherrn führen. Es ist wichtig, dass Planer und Architekten eine Berufshaftpflichtversicherung haben, um sich gegen solche Risiken abzusichern. In manchen Fällen kann auch der Bauherr oder Auftraggeber haftbar gemacht werden, wenn er die Planungsfehler verursacht hat oder sie nicht rechtzeitig bemerkt hat. Es ist daher ratsam, vor Baubeginn klare Verträge abzuschließen, um die Haftungsfragen im Vorfeld zu klären. **
-
Wie lange haftet der Architekt für Planungsfehler?
Wie lange haftet der Architekt für Planungsfehler? Die Haftung des Architekten für Planungsfehler richtet sich in der Regel nach den gesetzlichen Verjährungsfristen, die in Deutschland in der Regel 10 Jahre beträgt. Allerdings kann diese Frist je nach Art des Planungsfehlers und den vertraglichen Vereinbarungen variieren. Es ist wichtig, dass Bauherren und Architekten ihre Verträge sorgfältig prüfen, um die Haftungsfristen und -bedingungen zu verstehen. Im Falle von groben Planungsfehlern kann die Haftung des Architekten auch über die gesetzliche Verjährungsfrist hinaus bestehen bleiben. **
-
Wie reklamiere ich einen Planungsfehler in meiner IKEA Küche?
Um einen Planungsfehler in Ihrer IKEA Küche zu reklamieren, sollten Sie sich zunächst an den Kundenservice von IKEA wenden. Sie können entweder telefonisch Kontakt aufnehmen oder eine E-Mail schreiben, in der Sie den Fehler detailliert beschreiben und gegebenenfalls Fotos oder Skizzen beifügen. IKEA wird Ihnen dann weiterhelfen und eine Lösung für das Problem finden. **
-
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **

Will der Gläubiger mich nach der Insolvenz besuchen?
Es ist unwahrscheinlich, dass der Gläubiger Sie nach der Insolvenz besuchen wird. Nach einer Insolvenz werden in der Regel alle offenen Forderungen und Verbindlichkeiten geklärt und abgewickelt. Wenn Sie jedoch weiterhin Schulden bei dem Gläubiger haben, könnte es sein, dass er Maßnahmen ergreift, um diese einzutreiben, wie zum Beispiel die Beauftragung eines Inkassounternehmens oder die Einleitung rechtlicher Schritte. **
Wie werden Zinsen beim Kredit berechnet?
Wie werden Zinsen beim Kredit berechnet? Zinsen beim Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten richtig einschätzen zu können. **
Top-Angebote
Produkte zum Begriff Planungsfehler:
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer haftet für Planungsfehler?
'Wer haftet für Planungsfehler?' In der Regel haftet der Planer für Planungsfehler, da er für die ordnungsgemäße Planung verantwortlich ist. Dies gilt insbesondere, wenn der Planungsfehler auf Fahrlässigkeit oder grober Fahrlässigkeit des Planers beruht. In einigen Fällen kann jedoch auch der Auftraggeber haftbar gemacht werden, wenn er den Planungsfehler verursacht hat oder die Planung nicht ausreichend geprüft hat. Es ist daher wichtig, dass sowohl der Planer als auch der Auftraggeber ihre Pflichten sorgfältig erfüllen, um Haftungsrisiken zu minimieren. Im Streitfall kann ein Gericht die Haftungsfrage klären und festlegen, wer für den Planungsfehler verantwortlich ist. **
-
Was ist ein Planungsfehler?
Was ist ein Planungsfehler? Ein Planungsfehler tritt auf, wenn bei der Vorbereitung und Organisation eines Projekts oder einer Aufgabe Fehler gemacht werden. Dies kann bedeuten, dass wichtige Details übersehen oder falsch eingeschätzt werden, was zu Problemen und Verzögerungen führen kann. Planungsfehler können sowohl in kleinen als auch in großen Projekten auftreten und haben oft negative Auswirkungen auf den Erfolg des Vorhabens. Es ist wichtig, Planungsfehler frühzeitig zu erkennen und zu korrigieren, um das Risiko von Komplikationen zu minimieren. **
-
Wer haftet bei Planungsfehler?
Bei Planungsfehlern haftet in der Regel der Planer oder Architekt, der die Fehler begangen hat. Dies kann zu Schadensersatzforderungen seitens des Bauherrn führen. Es ist wichtig, dass Planer und Architekten eine Berufshaftpflichtversicherung haben, um sich gegen solche Risiken abzusichern. In manchen Fällen kann auch der Bauherr oder Auftraggeber haftbar gemacht werden, wenn er die Planungsfehler verursacht hat oder sie nicht rechtzeitig bemerkt hat. Es ist daher ratsam, vor Baubeginn klare Verträge abzuschließen, um die Haftungsfragen im Vorfeld zu klären. **
-
Wie lange haftet der Architekt für Planungsfehler?
Wie lange haftet der Architekt für Planungsfehler? Die Haftung des Architekten für Planungsfehler richtet sich in der Regel nach den gesetzlichen Verjährungsfristen, die in Deutschland in der Regel 10 Jahre beträgt. Allerdings kann diese Frist je nach Art des Planungsfehlers und den vertraglichen Vereinbarungen variieren. Es ist wichtig, dass Bauherren und Architekten ihre Verträge sorgfältig prüfen, um die Haftungsfristen und -bedingungen zu verstehen. Im Falle von groben Planungsfehlern kann die Haftung des Architekten auch über die gesetzliche Verjährungsfrist hinaus bestehen bleiben. **
Ähnliche Suchbegriffe für Planungsfehler
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
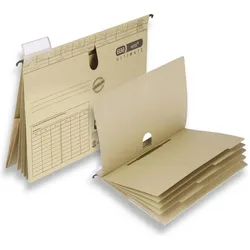
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie reklamiere ich einen Planungsfehler in meiner IKEA Küche?
Um einen Planungsfehler in Ihrer IKEA Küche zu reklamieren, sollten Sie sich zunächst an den Kundenservice von IKEA wenden. Sie können entweder telefonisch Kontakt aufnehmen oder eine E-Mail schreiben, in der Sie den Fehler detailliert beschreiben und gegebenenfalls Fotos oder Skizzen beifügen. IKEA wird Ihnen dann weiterhelfen und eine Lösung für das Problem finden. **
-
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **
-
Will der Gläubiger mich nach der Insolvenz besuchen?
Es ist unwahrscheinlich, dass der Gläubiger Sie nach der Insolvenz besuchen wird. Nach einer Insolvenz werden in der Regel alle offenen Forderungen und Verbindlichkeiten geklärt und abgewickelt. Wenn Sie jedoch weiterhin Schulden bei dem Gläubiger haben, könnte es sein, dass er Maßnahmen ergreift, um diese einzutreiben, wie zum Beispiel die Beauftragung eines Inkassounternehmens oder die Einleitung rechtlicher Schritte. **
-
Wie werden Zinsen beim Kredit berechnet?
Wie werden Zinsen beim Kredit berechnet? Zinsen beim Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten richtig einschätzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.